


Fortuneo - ma banque en ligne
4,410.34K Avis
Caractéristiques de l’application
- Version
- 15.0.1
- Mis à jour le
- Licence
- Free
- Téléchargements
- 1 000 000+
- Développeur
- Fortuneo
- Catégories
- Finance
- Plateforme
- Android, iOS
Captures d’écran
 Analyse par AppCompare
J’utilise Fortuneo comme une application bancaire pensée pour garder sous la main les opérations courantes, la carte, le budget, le crédit, la bourse et les paiements Wero & Pay. Ce qui m’a surtout intéressé, ce n’est pas seulement la possibilité de consulter un compte depuis un téléphone, mais la manière dont l’application peut s’intégrer dans une organisation de foyer où plusieurs personnes doivent suivre les dépenses sans forcément utiliser le même appareil ni avoir les mêmes accès.
L’application est gratuite et développée par Fortuneo. Elle appartient à la catégorie finance, avec une note moyenne de 4,4, plus d’un million d’installations et une classification PEGI 3. Sa version actuelle est la 14.1.0, compatible avec Android à partir de la version 8.0. Ces éléments donnent une idée assez claire de son public : ce n’est pas un outil réservé aux passionnés de placements, mais une banque mobile destinée à accompagner les gestes financiers de tous les jours.
Une banque mobile pratique dans la vie d’un foyer
Le cas le plus parlant est celui d’un couple ou d’un foyer qui alterne les achats. Une personne règle les courses, l’autre paie une facture ou un achat imprévu, puis chacun veut comprendre où en est le compte. Dans ce contexte, l’application permet de centraliser les vérifications utiles au lieu d’attendre de retrouver un relevé ou de se connecter à un ordinateur. Je peux imaginer une consultation rapide avant de passer en caisse, puis une seconde vérification après un paiement important, sans transformer chaque dépense en discussion compliquée.
Cette utilisation partagée demande toutefois une règle simple : l’application ne remplace pas la séparation entre les personnes et leurs comptes. Elle sert à accéder aux espaces autorisés, pas à créer une transparence automatique entre tous les membres d’une famille. Pour moi, c’est le point à comprendre avant l’installation sur une tablette commune ou le téléphone d’un proche. Le confort du grand écran partagé ne doit jamais conduire à laisser une session bancaire ouverte ou à confondre l’accès d’un titulaire avec celui d’une autre personne.
Dans un foyer, je trouve donc plus raisonnable que chacun conserve son propre appareil lorsque c’est possible. Le téléphone personnel reste le meilleur endroit pour une application financière, surtout quand il faut consulter un solde, suivre une carte ou confirmer une opération. Un appareil familial peut dépanner pour une consultation accompagnée, mais il impose davantage de vigilance au moment de se déconnecter et de vérifier qui manipule l’écran.
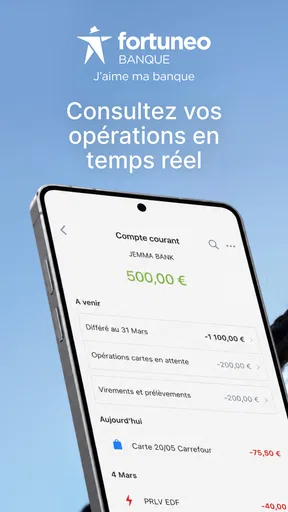
Le périmètre de Fortuneo est assez large pour éviter de multiplier les applications. Le compte bancaire et la carte sont au centre, mais le budget, le crédit, la bourse et les paiements Wero & Pay trouvent aussi leur place dans le même environnement. J’apprécie cette concentration pour un utilisateur déjà client de la banque : passer d’un besoin quotidien à une opération plus spécialisée est plus direct que de jongler entre plusieurs services.
Une installation qui mérite quelques limites dès le départ
La configuration initiale devrait être traitée comme une étape de sécurité, pas comme une formalité. Avant de confier le téléphone à un conjoint, à un adolescent ou à un parent âgé, je conseille de décider clairement qui utilise l’appareil, ce que cette personne doit consulter et ce qui doit rester strictement personnel. Cette discussion est particulièrement importante sur un appareil partagé, car la commodité peut rapidement prendre le dessus sur la confidentialité.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Je ne considérerais pas l’application comme un tableau familial universel dans lequel chaque membre pourrait être ajouté librement avec un niveau d’accès personnalisé. Il vaut mieux partir de la relation bancaire réelle et des accès effectivement prévus pour chaque titulaire. Si votre objectif est de gérer des dépenses communes tout en gardant des finances totalement séparées, il faudra conserver une méthode complémentaire, par exemple un accord verbal ou un suivi distinct, plutôt que d’attendre de l’application qu’elle organise seule les frontières du foyer.
Cette limite n’est pas propre à Fortuneo, mais elle est souvent oubliée avec les applications bancaires. Une interface simple peut donner l’impression que tout est partagé de la même manière. En pratique, un compte commun, un compte individuel, une carte et un portefeuille d’investissement ne répondent pas au même besoin. Je recommande donc de commencer par identifier l’espace financier concerné avant de chercher une solution de coordination.
Pour un nouveau client, l’intérêt de l’application dépend naturellement de la relation avec Fortuneo. Elle est pertinente si l’on souhaite gérer ses produits bancaires dans l’écosystème du développeur. En revanche, une personne qui cherche uniquement un outil indépendant de suivi de comptes, capable de réunir plusieurs banques dans une même vue, peut préférer une application de budget spécialisée. Ici, le suivi est lié à l’expérience Fortuneo plutôt qu’à une centralisation générale de toutes les institutions financières.
Suivre les dépenses sans perdre le fil des responsabilités
La partie budget peut être utile à condition de l’utiliser comme un support de décision, pas comme une vérité automatique sur la situation du foyer. Dans mon approche, je commencerais par observer les dépenses récurrentes et les achats inhabituels, puis je comparerais ces mouvements avec les engagements du mois. Cela aide à repérer une période plus chargée, à anticiper une dépense liée au crédit ou à éviter de considérer le solde disponible comme de l’argent entièrement libre.
Un bon réflexe consiste à consulter l’application à des moments fixes : après les courses, avant un déplacement ou lors de la préparation des dépenses du mois suivant. Cette routine est plus efficace que l’ouverture compulsive de l’écran après chaque paiement. Elle donne une vision plus calme et facilite la conversation entre adultes du foyer. Si une personne paie davantage certains postes, les deux utilisateurs peuvent s’appuyer sur les mouvements visibles plutôt que sur des souvenirs approximatifs.
Il faut néanmoins garder une distinction entre voir une opération et comprendre toute la situation financière. Un paiement récent peut modifier le solde sans que cela signifie que les dépenses prévues sont couvertes. De la même façon, la présence d’un module bourse ne transforme pas l’application en outil d’analyse approfondie pour tous les profils. Je la vois comme un point d’accès pratique aux services de Fortuneo, mais pas comme un remplacement systématique d’un budget détaillé ou d’un accompagnement spécialisé.
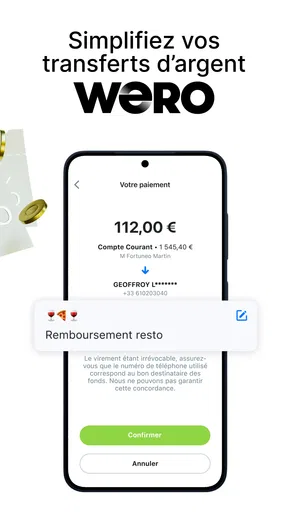
Pour les paiements Wero & Pay, l’intérêt dans un foyer est surtout la rapidité des échanges du quotidien. Rembourser une avance, participer à une dépense commune ou transférer une somme à un proche peut devenir plus simple lorsque le service est déjà intégré à l’environnement bancaire. Mais je garderais une vérification attentive du destinataire et du montant avant toute validation. La facilité d’un paiement ne doit pas réduire le temps consacré au contrôle, surtout lorsqu’un enfant ou une personne peu habituée aux outils financiers regarde l’opération.
Coordonner un couple, un parent ou un adolescent
Pour un couple, l’application est intéressante lorsque les deux personnes veulent consulter régulièrement leurs opérations sans dépendre d’un seul ordinateur. Chacun peut conserver ses habitudes de vérification et parler ensuite des dépenses qui concernent réellement le foyer. Je trouve cette approche plus saine qu’un partage improvisé d’un téléphone, car elle évite de transformer la confiance en surveillance permanente.
Pour aider un parent âgé, l’écran mobile peut servir de support pendant une consultation accompagnée. Je privilégierais une démarche lente : laisser la personne lire les informations, expliquer la différence entre une opération et un solde, puis la laisser reprendre la main. L’application peut rendre l’accès plus immédiat, mais elle ne supprime pas les risques liés à un mot de passe exposé, à un appareil prêté ou à une mauvaise compréhension d’un paiement.
Avec un adolescent, je serais encore plus prudent. La classification PEGI 3 indique que l’application convient à un public très large sur le plan de l’âge du contenu, mais cela ne signifie pas qu’un mineur doit disposer d’un accès bancaire sans encadrement. Une application classée pour tous peut tout de même donner accès à des informations financières sensibles. L’âge de l’utilisateur, la nature du compte et les responsabilités prévues doivent rester les critères principaux, pas seulement l’étiquette d’âge.
Je déconseille aussi d’utiliser le compte d’un adulte comme outil pédagogique permanent pour apprendre à gérer l’argent. Pour expliquer un budget, mieux vaut commencer par des exemples simples, des catégories écrites ou un suivi séparé. Ensuite seulement, l’utilisateur peut découvrir les fonctions pertinentes dans le cadre qui lui est réellement destiné. Cette méthode réduit le risque de clic accidentel et évite que l’apprentissage se fasse sur des opérations sensibles.
Dans tous les cas, la confiance ne doit pas être confondue avec l’absence de limites. Un conjoint peut être autorisé à participer aux dépenses communes sans avoir besoin de voir les placements de l’autre. Un parent peut demander de l’aide sans remettre son téléphone déverrouillé à un tiers. Un adolescent peut apprendre à distinguer une dépense nécessaire d’un achat impulsif sans recevoir automatiquement les mêmes accès qu’un titulaire adulte. La meilleure organisation est celle qui partage la coordination, pas les informations au hasard.
Carte, crédit et bourse : trois usages qui ne demandent pas la même attention
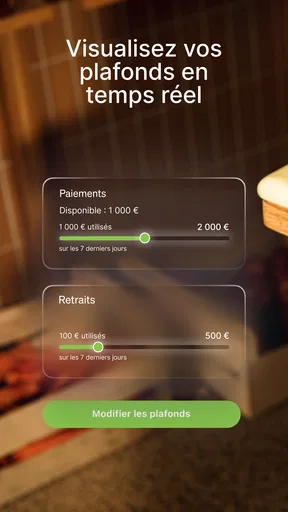
La gestion de la carte est probablement la partie la plus immédiatement utile au quotidien. Quand un achat semble inhabituel, je peux vérifier rapidement l’opération et replacer la dépense dans le contexte du foyer. Cette consultation est pratique après une commande en ligne, lors d’un voyage ou quand plusieurs personnes utilisent des moyens de paiement liés aux mêmes dépenses.
La partie crédit demande une approche plus posée. Une application qui réunit le compte et le crédit facilite la consultation, mais elle ne rend pas un financement anodin. Avant de s’engager, je regarderais séparément le montant des échéances, la durée et la place de cette charge dans le budget global. L’avantage est de retrouver les informations au même endroit ; la limite est que la proximité entre les rubriques peut donner une impression de simplicité excessive face à une décision qui mérite du temps.
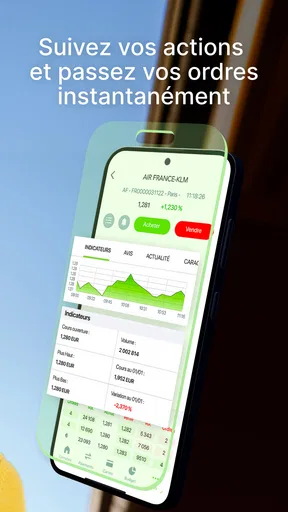
La bourse s’adresse à un usage différent. Un utilisateur expérimenté peut apprécier de retrouver ses activités financières dans la même application que son compte courant. Pour une personne qui débute, cette présence peut au contraire encourager une décision trop rapide, surtout si elle consulte l’application entre deux tâches quotidiennes. Je conseille de séparer mentalement le suivi d’un portefeuille et la gestion des dépenses du foyer : l’argent nécessaire aux factures ne devrait pas être traité comme une réserve disponible pour investir.
Cette distinction est particulièrement importante sur un appareil partagé. Une personne peut ouvrir l’application pour vérifier une carte et tomber sur une autre rubrique si l’accès est déjà actif. Même sans mauvaise intention, la curiosité ou une mauvaise manipulation peut brouiller les frontières. Je préfère donc que les discussions sur le crédit ou la bourse se fassent avec le titulaire concerné, sur son propre appareil, plutôt qu’au milieu d’une consultation familiale du budget.
Ce que j’ai apprécié, et les frictions à prévoir
Mon impression générale est celle d’un outil polyvalent pour les clients Fortuneo qui veulent réduire le nombre de points d’accès entre leurs opérations courantes et leurs services financiers. La gratuité de l’application facilite l’essai, et sa compatibilité avec Android 8.0 ou une version ultérieure la rend accessible à des appareils qui ne sont pas forcément récents. Sa note de 4,4, accompagnée d’environ 66 000 évaluations, montre également qu’elle bénéficie d’un usage largement installé.
Je ne transformerais toutefois pas cette popularité en garantie d’une expérience parfaite pour chaque personne. Une banque mobile reste dépendante de la qualité du téléphone, de la connexion et de la capacité de l’utilisateur à protéger son accès. Une personne qui préfère parler à un conseiller en agence, recevoir une aide humaine à chaque étape ou éviter les opérations financières sur mobile risque de trouver l’expérience moins confortable qu’une banque traditionnelle.
Autre friction possible : l’étendue des fonctions peut rendre la navigation moins évidente pour quelqu’un qui ne veut faire qu’une seule chose. Compte, carte, budget, crédit, bourse et paiement sont utiles, mais tous ne sont pas nécessaires à chaque ouverture. Pour garder une lecture claire, je conseille de se concentrer sur les rubriques réellement utilisées et de ne pas prendre l’habitude de parcourir les zones financières sensibles par simple curiosité.
Face à une application bancaire plus minimaliste, Fortuneo gagne en amplitude grâce à la réunion de plusieurs services. Face à une application de budget indépendante, elle est mieux placée pour consulter les produits liés à Fortuneo, mais moins adaptée si l’objectif principal est de comparer de nombreuses banques ou de construire un suivi familial entièrement personnalisé. Le meilleur choix dépend donc du problème à résoudre : gérer une relation Fortuneo ou agréger toute sa vie financière.
Mon verdict pour un usage familial
Je recommande Fortuneo aux utilisateurs qui veulent accéder rapidement à leur banque depuis Android, suivre leurs dépenses et retrouver plusieurs services financiers dans une même application. Elle peut aussi faciliter la coordination d’un foyer, à condition que chacun respecte les comptes, les appareils et les responsabilités qui lui appartiennent. Pour un couple, elle est pratique comme outil de consultation et de discussion ; pour un parent ou un adolescent, elle doit être utilisée avec un cadre clair.
Je la choisirais moins volontiers pour une famille qui cherche un tableau de bord totalement partagé, des autorisations familiales très détaillées ou un suivi indépendant de plusieurs établissements. Dans ce cas, une solution budgétaire complémentaire ou une organisation séparée sera probablement plus adaptée. Je ne la conseillerais pas non plus à une personne qui refuse toute gestion bancaire sur smartphone, même si l’application est gratuite et largement accessible.
Après avoir pris en compte ses usages quotidiens, ses rubriques plus sensibles et les précautions nécessaires sur un appareil commun, mon avis reste positif. Fortuneo fonctionne surtout quand on la considère comme l’accès personnel à une relation bancaire, et non comme un coffre familial ouvert à tous. Avec cette limite en tête, elle offre un moyen pratique de consulter, organiser et coordonner les finances du foyer sans effacer les frontières indispensables entre confiance, autonomie et confidentialité.
Avantages
- Ouverture de compte entièrement en ligne
- sans rendez-vous en agence.
- Application fluide pour consulter les soldes et gérer les opérations courantes.
- Virements instantanés disponibles selon l’éligibilité et les conditions du compte.
- Large choix de cartes bancaires
- dont certaines sans frais sous conditions.
- Outils pratiques pour suivre les dépenses et catégoriser les opérations.
Inconvénients
- Certaines cartes exigent un revenu minimum ou une utilisation mensuelle.
- Les conditions tarifaires peuvent être difficiles à comparer au premier abord.
- Absence d’agences physiques pour les clients préférant un accompagnement en personne.
- Le support client peut être moins immédiat lors des périodes de forte demande.
- Quelques fonctionnalités nécessitent une validation ou des délais de traitement.
FAQ sur Fortuneo - ma banque en ligne
Qu’est-ce que Fortuneo - ma banque en ligne et à qui s’adresse-t-elle ?
Fortuneo - ma banque en ligne est l’application mobile de Fortuneo, une banque française accessible principalement à distance. Elle permet de consulter ses comptes, gérer ses cartes, effectuer des virements et suivre ses opérations depuis un smartphone. Elle s’adresse surtout aux utilisateurs recherchant une gestion bancaire autonome, des frais généralement réduits et des services disponibles sans rendez-vous en agence.
L’ouverture d’un compte Fortuneo peut-elle être effectuée entièrement depuis l’application ?
Oui, l’ouverture d’un compte Fortuneo peut généralement être réalisée en ligne, depuis le site ou l’application selon le produit choisi. Il faut remplir un formulaire, fournir des justificatifs d’identité et de domicile, puis respecter les conditions d’éligibilité demandées. La validation dépend de l’examen du dossier par Fortuneo et peut nécessiter des étapes supplémentaires de vérification.
Quelles opérations peut-on effectuer avec l’application Fortuneo ?
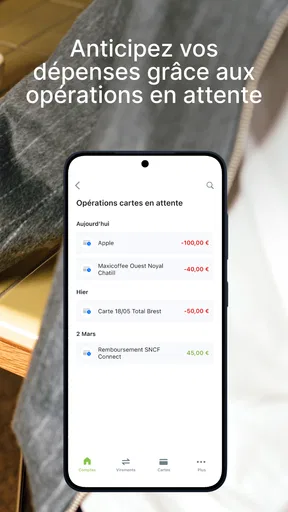
L’application permet de consulter le solde et l’historique des comptes, visualiser les mouvements à venir, gérer les virements, suivre les dépenses par carte et accéder aux relevés. Selon les produits détenus, elle peut également proposer la gestion de l’épargne, de l’assurance-vie ou du compte-titres. Les fonctionnalités disponibles peuvent varier selon le profil et les services souscrits.
L’application Fortuneo est-elle sécurisée pour consulter ses comptes et réaliser des paiements ?
Fortuneo intègre des dispositifs de sécurité destinés à protéger l’accès aux comptes et la validation des opérations, notamment l’authentification renforcée, la confirmation de certaines transactions et la possibilité d’utiliser les fonctions biométriques du téléphone. Il reste toutefois essentiel de maintenir l’application à jour, de ne jamais communiquer ses codes et de vérifier attentivement les notifications avant toute validation.
L’application Fortuneo est-elle gratuite et quels frais faut-il prévoir ?
Le téléchargement de l’application Fortuneo est généralement gratuit, mais cela ne signifie pas que tous les services bancaires sont sans frais. Les conditions dépendent du compte, de la carte choisie, de l’utilisation du service et des opérations concernées. Avant l’inscription, il est recommandé de consulter la grille tarifaire officielle ainsi que les conditions liées aux éventuelles offres de bienvenue.


